예금자보호 한도는 2025년 9월 1일부터 금융회사 1곳당 1인 기준 원금+이자 합계 1억 원으로 올랐어요.
가입 시점과 관계없이 기존 예·적금에도 적용되고, 은행·저축은행·보험사뿐 아니라 새마을금고·신협·농협·수협·산림조합도 똑같이 1억 원이에요.
이자까지 합쳐 1억이라서, 연 4% 1년 예금이면 원금 약 9,600만 원 이하로 넣어야 만기에도 전액 보호돼요.
3줄 요약
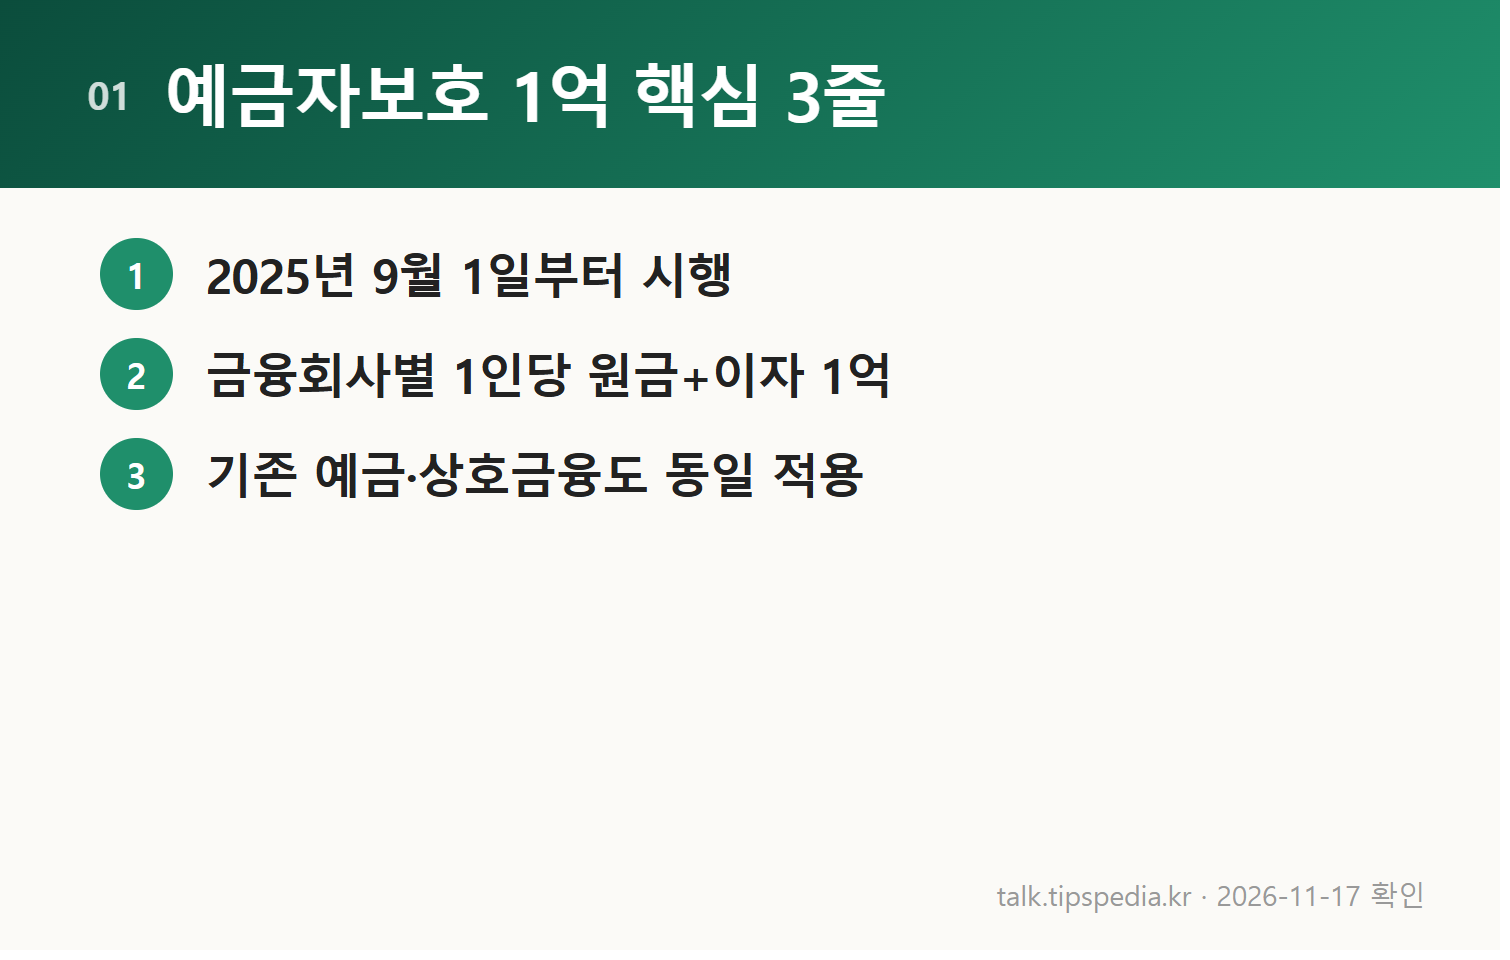
· 2025.9.1 시행 · 금융회사별 1인당 원금+이자 1억
· 기존 예금도 적용 · 새마을금고·신협 등도 1억
· 펀드·주식 등 실적배당 상품은 보호 안 돼요
이 글은 2026년 11월 17일 공식 자료 기준 일반 정보이며 금융·투자 자문이 아니에요. 개별 상품의 보호 여부는 가입 금융회사에서 확인하세요.
예금자보호 1억, 언제부터 적용되나요?
금융위원회는 2025년 7월 22일 국무회의에서 예금자보호법 시행령 등 6개 대통령령 개정안이 의결됐고, 2025년 9월 1일부터 보호한도가 5천만 원에서 1억 원으로 오른다고 발표했어요.
2001년 이후 24년 만의 인상이에요.
2026년 11월 현재 이미 시행 중이라, 지금 맡겨 둔 예금은 1억 원 기준으로 보호돼요.
| 항목 | 이전 | 현재(2025.9.1~) |
|---|---|---|
| 일반 예금 보호한도 | 5,000만 원 | 1억 원 |
| 퇴직연금(DC·IRP) | 5,000만 원(별도) | 1억 원(별도) |
| 연금저축 | 5,000만 원(별도) | 1억 원(별도) |
| 사고보험금 | 5,000만 원(별도) | 1억 원(별도) |
기존에 가입한 예금도 1억까지 보호되나요?
네, 보호돼요.
금융위 발표에 따르면 예·적금 같은 원금보장형 상품은 가입 시점과 관계없이 원금과 이자가 1억 원까지 보호돼요.
즉 2024년에 가입한 예금이라도 2025년 9월 1일 이후 금융회사가 문을 닫는 상황이 생기면 1억 원 기준이 적용돼요.
새마을금고·신협·저축은행도 똑같이 1억인가요?
네, 업권과 관계없이 모두 1억 원이에요.
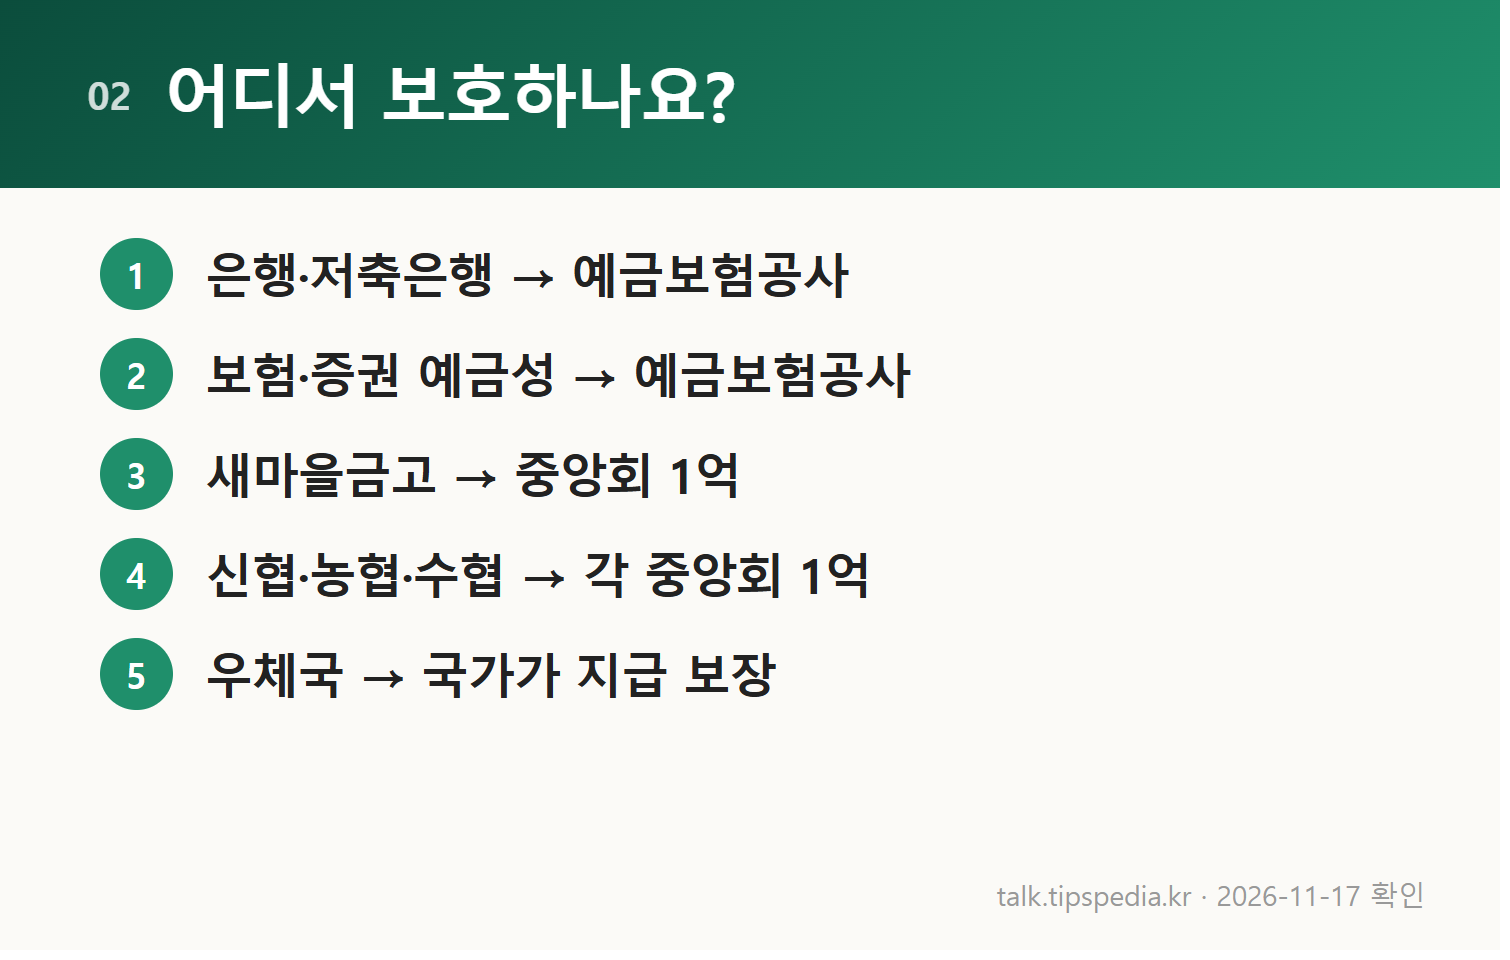
다만 보호해 주는 곳이 달라요: 은행·저축은행·보험·증권사 예금은 예금보험공사가, 새마을금고·신협·농협·수협·산림조합은 각 중앙회가 자체 기금으로 보호해요.
| 금융회사 | 보호 주체 | 한도 |
|---|---|---|
| 은행(인터넷은행 포함) | 예금보험공사 | 1억 원 |
| 저축은행 | 예금보험공사 | 1억 원 |
| 보험사·증권사(예금성 자산) | 예금보험공사 | 1억 원 |
| 새마을금고 | 새마을금고중앙회 | 1억 원 |
| 신협·농협·수협·산림조합(단위조합) | 각 중앙회 | 1억 원 |
| 우체국 예금 | 국가(법률로 지급 보장) | 한도 없이 국가 보장 |
새마을금고·지역 농협처럼 법인이 따로인 단위 조합·금고는 각각 1억 원씩 따로 계산돼요. 같은 은행의 다른 지점은 합산돼요.
이자 포함 1억이면 원금은 얼마까지 넣어야 하나요?
보호한도는 원금만이 아니라 약정 이자까지 합친 금액이에요.
그래서 원금을 딱 1억 원 넣으면 만기 이자 부분은 보호 밖으로 나가요.
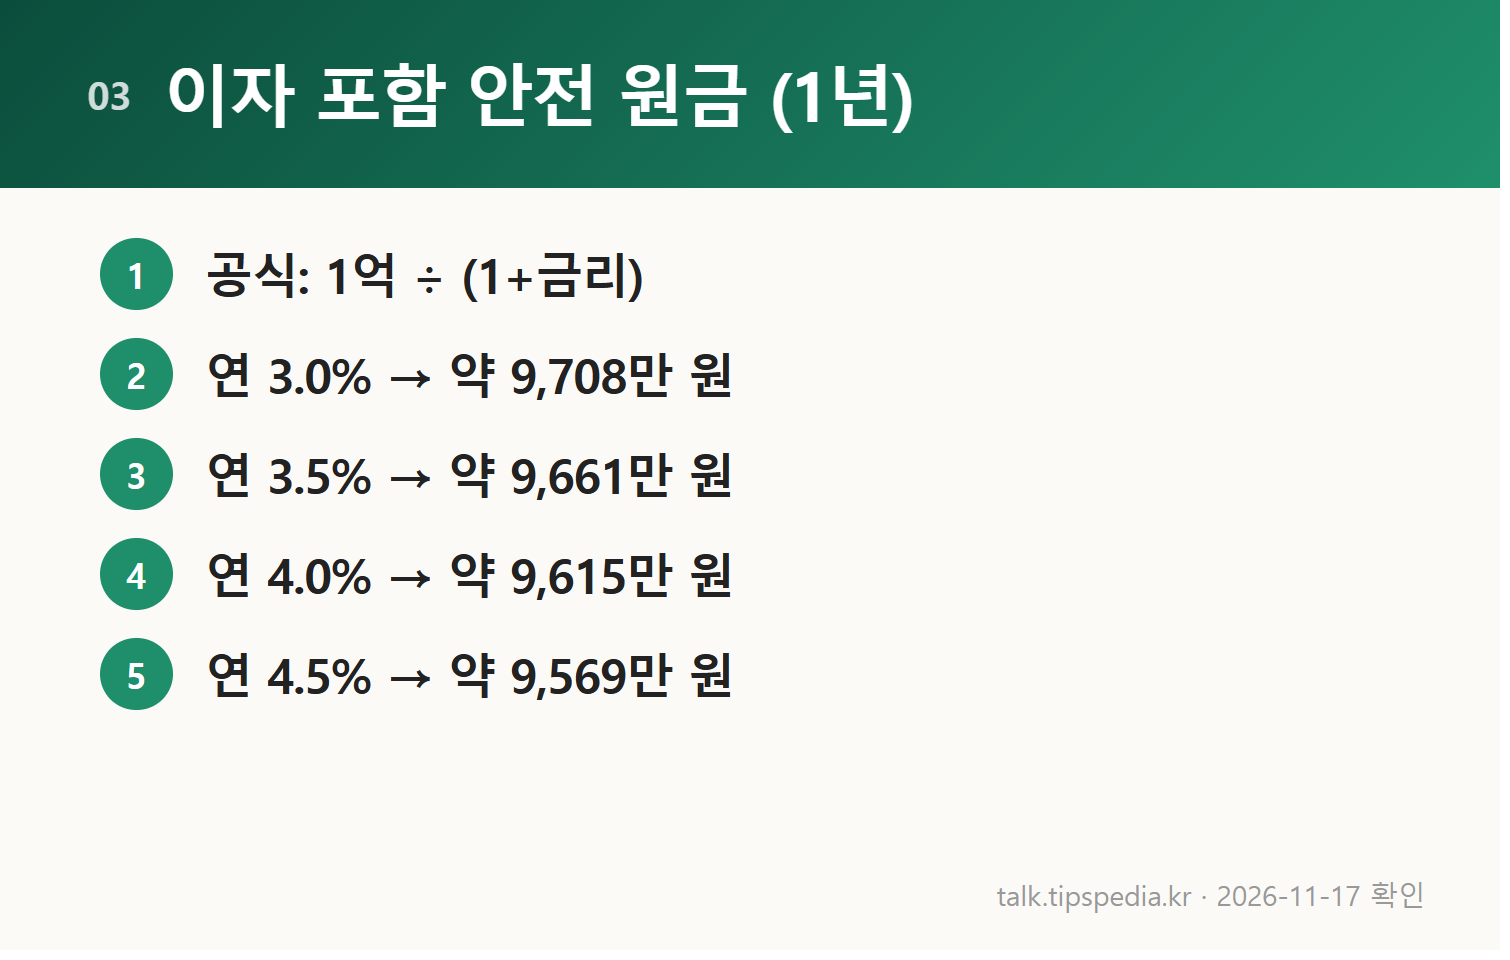
아래 표는 1년 만기 기준으로 원금+이자가 1억 원을 넘지 않는 원금을 계산한 거예요(세전, 단리 기준 단순 계산).
| 금리(연) | 1년 만기 안전 원금 | 만기 원금+이자 |
|---|---|---|
| 3.0% | 약 9,708만 원 | 약 1억 원 |
| 3.5% | 약 9,661만 원 | 약 1억 원 |
| 4.0% | 약 9,615만 원 | 약 1억 원 |
| 4.5% | 약 9,569만 원 | 약 1억 원 |
계산식: 안전 원금 = 1억 원 ÷ (1 + 연 금리). 2년 이상 만기라면 이자가 더 붙으니 원금을 조금 더 낮추세요.
보호되지 않는 상품은 뭐예요?
펀드처럼 운용 실적에 따라 돌려받는 돈이 달라지는 상품은 보호 대상이 아니에요.
같은 은행 창구에서 가입했더라도 상품 종류에 따라 보호 여부가 갈리니, 통장·앱의 "예금자보호" 표시를 꼭 확인하세요.
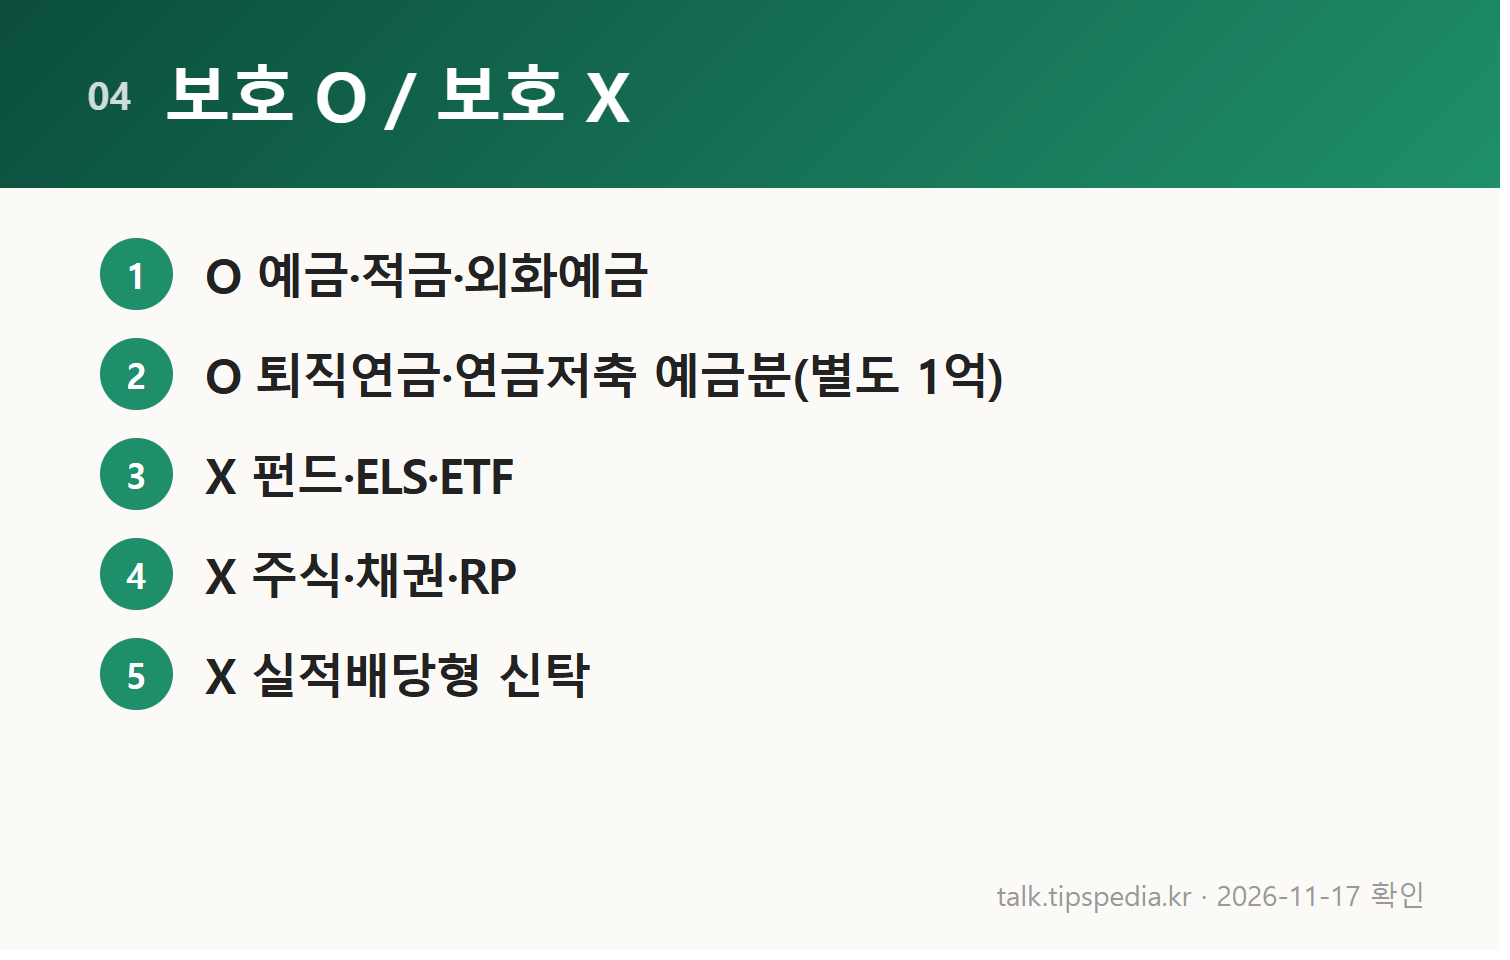
| 보호됨 | 보호 안 됨 |
|---|---|
| 보통·정기예금, 정기적금 | 펀드·ELS·ETF 등 실적배당 상품 |
| 외화예금 | 주식·채권(국채 등) 직접 투자 |
| DC형 퇴직연금·IRP 중 예금 운용분 | RP(환매조건부채권) |
| 연금저축(예금·보험형) | 은행 발행 채권, 실적배당형 신탁 |
1억이 넘으면 어떻게 나눠 맡기면 좋을까요?
보호한도는 "금융회사별 1인당"이라서, 1억 원이 넘는 돈은 다른 금융회사로 나누면 각각 보호받아요.
가족 명의로 나누는 것도 1인당 기준이라 효과가 있지만, 증여세 문제는 따로 확인해야 해요.
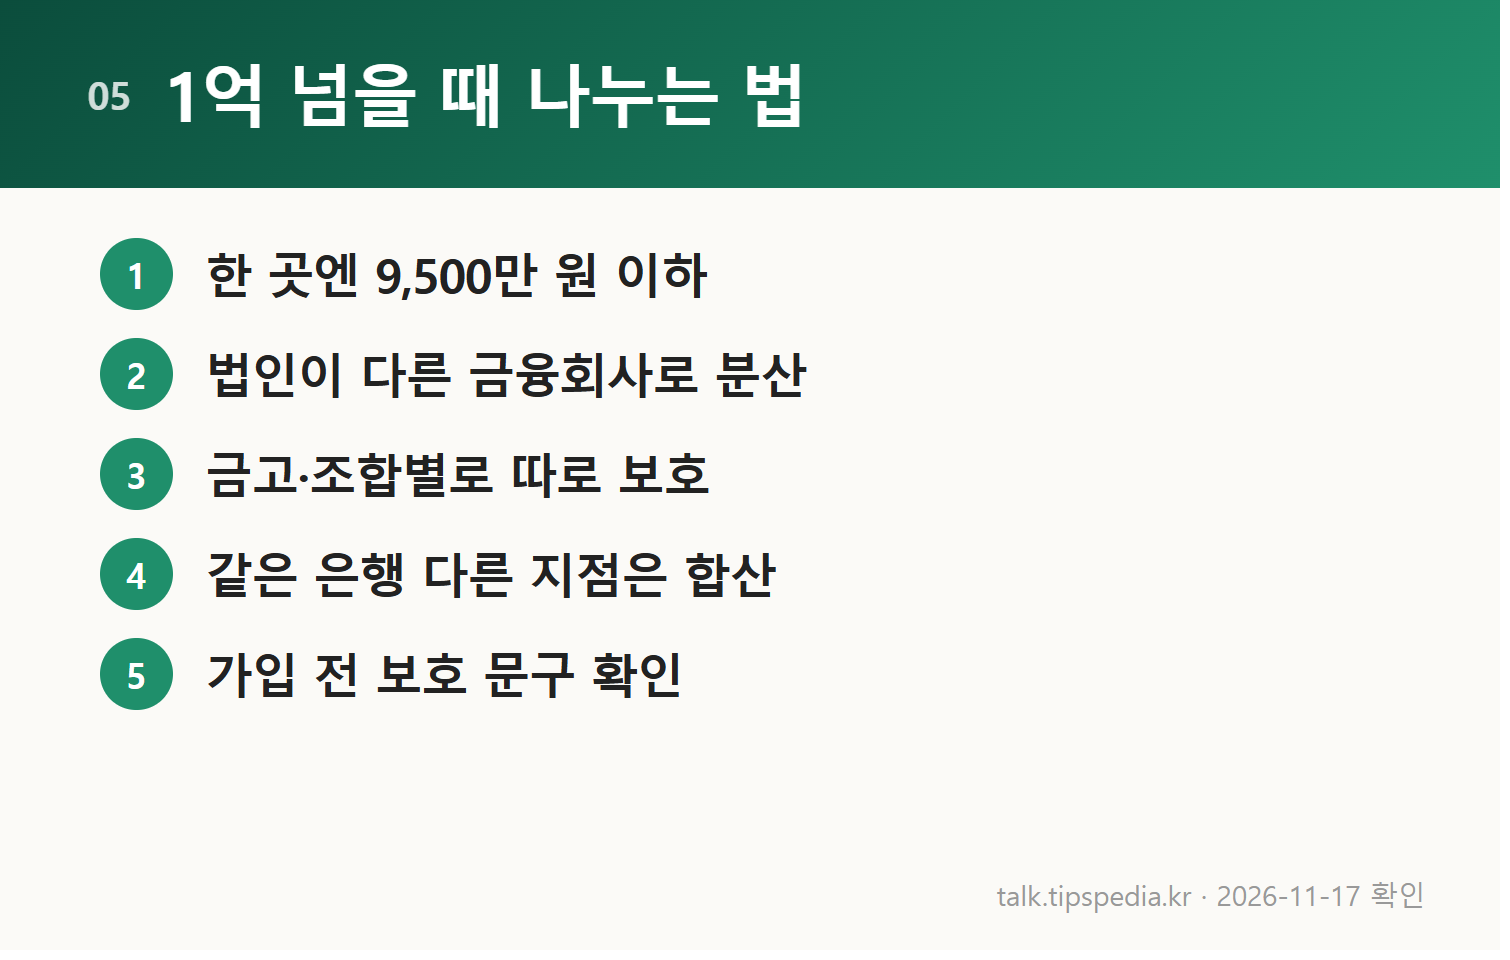
- 한 금융회사엔 원금 약 9,500만 원 이하로
- 같은 저축은행 그룹이라도 법인이 다르면 따로 보호(상호명 확인)
- 새마을금고·지역 농협은 금고·조합별로 따로 보호
- 금리만 보고 몰기보다 BIS 비율·경영공시도 함께 보기
- 가입 전 통장·앱의 예금자보호 문구 확인
나눠 맡길 곳을 찾고 있다면, 11월 기준으로 기본금리부터 비교한 예금금리 높은 곳 정리가 바로 쓸 만해요.
흔한 실수 하나
"1억까지 보호되니 원금 1억을 넣자"고 하면 이자 부분이 한도를 넘어요. 원금은 1억 ÷ (1+금리) 이하로 맞추세요.
결론
예금자보호 1억은 2025년 9월 1일부터 시행 중이고, 기존 예금·새마을금고·신협까지 모두 금융회사별 1인당 원금+이자 1억 원이에요.
1억이 넘는 돈은 금융회사를 나누고, 한 곳에는 이자를 감안해 9,500만~9,700만 원 이하로 넣으세요.
✅ 한 줄 정리
2025.9.1 시행 · 금융회사별 1인 1억(이자 포함) · 기존 예금·상호금융도 적용 · 펀드는 미보호
자주 묻는 질문
Q. 예금자보호 1억은 이자도 포함인가요?
A. 네, 원금과 약정 이자를 합쳐 1억 원까지예요.
Q. 같은 은행 다른 지점에 나눠도 따로 보호되나요?
A. 아니요, 같은 금융회사는 지점이 달라도 합산돼요.
Q. 새마을금고는 정말 안전한가요?
A. 새마을금고중앙회가 법률에 따라 1억 원까지 보호해요. 금고별 경영공시도 함께 확인하세요.
참고·출처(확인일 2026-11-17): 금융위원회 보도자료 "'25.9.1일부터 예금을 1억원까지 보호합니다"(2025.7.22) / 예금보험공사 예금자보호제도 FAQ(2026-11-17 확인) / 우체국예금·보험에 관한 법률(국가 지급 책임)
이 글은 2026년 11월 17일 공식 자료 기준 일반 정보이며 금융·투자 자문이 아니에요. 개별 상품의 보호 여부는 가입 금융회사에서 확인하세요.
'금리·생활금융' 카테고리의 다른 글
| 예금금리 높은 곳 11월 정리: 저축은행 4.13%·은행 4.10%, 기본금리부터 확인하세요 (2026) (0) | 2026.11.16 |
|---|